SVoD
Internacional
The Daily
Ago7,2023
Los hallazgos basados en evidencia y datos recientes sobre el entretenimiento bajo demanda (EoD) de la empresa de consultoría Kantar en el mercado global de streaming identifican obstáculos potenciales para el crecimiento de suscriptores. Reino Unido, EEUU, Australia, Alemania, España y Francia han sido los mercados en los que se ha reunido la información para este estudio. Los siguientes son los comportamientos, hallazgos y desempeños encontrados dentro del mercado de Video on Demand (VoD) entre abril y junio de 2023:
- Amazon Prime Video, Netflix y Paramount+ fueron los 3 servicios más populares este trimestre para los nuevos suscriptores, seguidos de cerca por Apple TV+ en la cuarta posición
- Apple TV+ experimentó un crecimiento significativo durante el trimestre, impulsado por Ted Lasso, que fue el título SVoD más visto este trimestre
- The Mandalorian, Ted Lasso y NCIS fueron los títulos SVoD más vistos este trimestre, con Manifiesto de Netflix como el título más visto en junio.
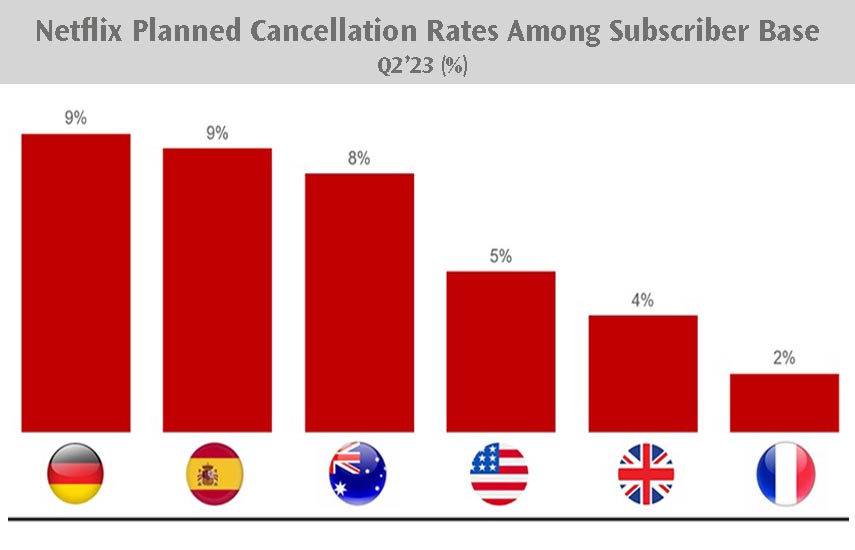
- Las cancelaciones de suscripciones planificadas de Netflix para el próximo trimestre aumentaron año tras año al 5% desde el 4%o de su base total de suscripciones
- Disney+ está preparado para seguir atrayendo suscriptores a través de una desafiante huelga de escritores/actores
- Razones principales para ver SVoD en Q2: #1 Quiero relajarme después de un largo día, #2 Quiero algo que me levante el ánimo, #3 Quiero una distracción para detener el aburrimiento
- La huelga en curso de escritores y actores presenta desafíos de inventario para los servicios de streaming
El panorama actual del mercado de VoD está impulsado por contenido cautivador. Sin embargo, las huelgas en curso de escritores y actores han paralizado las nuevas producciones, lo que lleva a una posible disminución de las nuevas suscripciones. Los espectadores tradicionalmente se han sentido atraídos por los servicios de streaming con nuevos programas, que es el principal impulsor de nuevas suscripciones.
Netflix depende en gran medida de las recomendaciones de amigos y familiares para adquirir nuevos suscriptores, que representaron el 27% de las nuevas suscripciones de este trimestre. Sin embargo, la falta de nuevos lanzamientos y la relación calidad-precio percibida son los dos principales puntos débiles para los servicios de streaming, incluso sin el impacto de una huelga de escritores/actores. En un panorama consciente de los costos donde los espectadores anhelan nuevos lanzamientos de contenido, los streamers enfrentan una presión cada vez mayor para encontrar formas innovadoras de entregar contenido cautivador y de valor excelente a los suscriptores. Las percepciones de valor ahora están entrelazadas con la frecuencia de uso del servicio en la mente de los consumidores. Este cambio requiere que los servicios destaquen de manera efectiva sus catálogos existentes para mantener a los usuarios comprometidos y entusiastas.
DISNEY+, EL CONTENDIENTE MÁS FUERTE
Los streamers con catálogos anteriores sustanciales, como Disney+, están mejor posicionados para mantener el equilibrio durante este período desafiante. La plataforma tiene un extenso catálogo que abarca una amplia gama de amadas franquicias, en particular, obteniendo la máxima satisfacción de los suscriptores por su amplia variedad de contenido, y con el 41% de los suscriptores afirmando que están contentos con la cantidad de contenido original, solo superado por Netflix con 47%.
Un impresionante 23% de los nuevos suscriptores globales de Disney+ en el segundo trimestre de 2023 fueron impulsados por un genuino "amor por la marca", una hazaña impresionante que los diferencia de otros servicios. Su desempeño de marca más fuerte se observa en EEUU/R. Unido, mientras que Alemania presenta el desempeño de marca más débil en términos de impacto directo en los nuevos suscriptores de Disney+. En un panorama en el que los nuevos lanzamientos serán escasos a corto plazo, aprovechar su catálogo existente y promover su presencia de marca bien establecida podría ser la clave para sostener el crecimiento ya sustancial de Disney+.
NETFLIX, LÍDER
A principios de 2023, Netflix comenzó a implementar medidas enérgicas globales contra el uso compartido de contraseñas, lo que provocó una disminución notable en los hogares españoles, con más de 1 millón de usuarios que se separaron, según informó Kantar en el primer trimestre de este año. Sin embargo, el impacto fue menos severo durante la implementación más amplia a fines de mayo, con niveles de abandono estables y solo un aumento gradual en las tasas de cancelación planificadas a nivel mundial, actualmente en 5% a partir del Q2 2023.
A pesar de las medidas enérgicas contra el uso compartido de contraseñas, Netflix continúa dominando el tiempo de visualización general, con más de la mitad de sus suscriptores accediendo al servicio diariamente. Sin embargo, los suscriptores están mostrando interés en el contenido de otras plataformas, en particular, la serie aclamada por la crítica de Apple TV+, Ted Lasso, que surgió como el título más visto entre los suscriptores de Netflix este trimestre. The Night Agent, una serie original de Netflix, le siguió de cerca en la segunda posición.
La solidez de la base de Netflix es evidente, ya que el 39% de los que tienen una suscripción de VoD recurren a Netflix primero cuando busca nuevas series o películas para ver, con Prime Video en segundo lugar con solo el 15% de los usuarios que buscan el servicio de Amazon para descubrir contenido. A pesar de la popularidad de Netflix, vale la pena señalar que el 51% de los suscriptores del servicio también se suscriben a Amazon Prime Video y el 41% a Disney+.
Lo que es más preocupante para Netflix es el hecho de que solo dos de los 10 títulos más vistos en este trimestre se vieron en su plataforma. Esta tendencia destaca la creciente inclinación de los hogares a diversificar sus preferencias de contenido, abarcando una gama más amplia de ofertas de varios servicios. En el panorama cambiante de hoy en día, donde el contenido reina y las opciones abundan, los hogares exploran cada vez más allá de los límites de un solo servicio.