Satélites
Global
The Daily
Abr30,2024
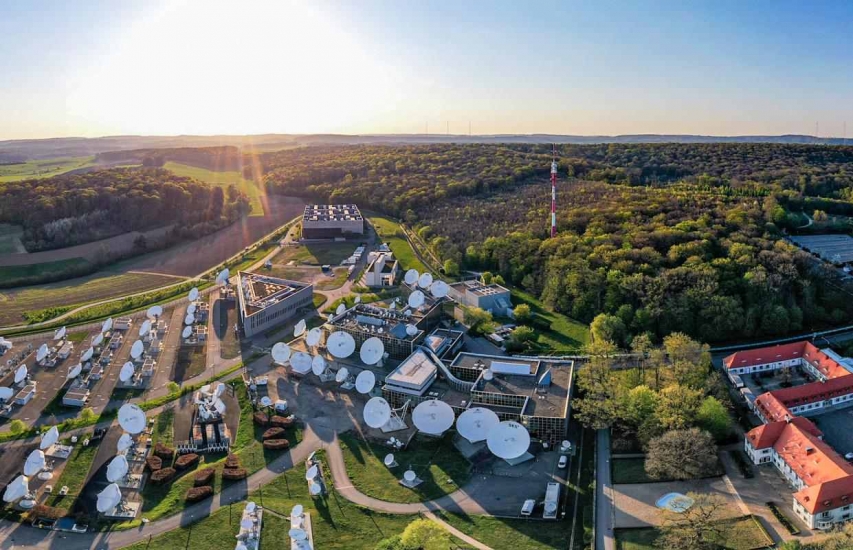
SES, el gigante satelital con negocios globales, se hizo este martes con su competidora Intelsat SA al adquirir el 100% del capital social de Intelsat Holdings Sarl por un monto en efectivo aproximado a los US$ 3.100 millones (€2.800 millones). La combinación de estos dos líderes de la industria, según lo asegura el reporte oficial de la operación, "creará un operador multiórbita más fuerte con mayor cobertura, mayor resiliencia, mayor conjunto de soluciones, mejores recursos para invertir de manera rentable en innovación y beneficiarse del talento, la experiencia y el historial colectivos de ambas compañías".
La fusión de estas dos empresas, dos marcas icónicas en la historia y desarrollo de la televisión satelital mundial, dejará en pie un operador con mayor capacidad de competencia en un panorama de comunicaciones por satélite crítico por la evolución de las tecnologías de comunicaciones competidoras. Con una flota combinada de más de 100 satélites de órbita terrestre geoestacionaria (GEO) y 26 de órbita terrestre media (MEO), el SES combinado se beneficiará de una cobertura mejorada, una mayor fortaleza de la red y un espectro complementario (C-, Ku-, Ka-, Military Ka-, X-band y Ultra High Frequency) y una mejor prestación de servicios utilizando una red ampliada de activos del segmento terrestre.
Para finales de 2026, se espera que se lancen 8 nuevos satélites GEO (incluidos 6 definidos por software) y 7 nuevos satélites MEO (O3b mPOWER), lo que agregará mayor redundancia y capacidad de crecimiento adicional.
De forma proforma, los segmentos de Datos Fijos, Movilidad y Gobierno con una creciente demanda de los clientes de soluciones de conectividad confiables y de alto rendimiento en cualquier lugar en tierra, mar o aire representarán alrededor del 60% de la base total de ingresos ampliada de SES de € 3.800 millones, lo que respalda la orientación del grupo hacia valiosos segmentos de crecimiento. En los años noventa e inicios de siglo la distribución de video ocupaba un papel fundamental en la sostenibilidad de estas empresas.
La empresa integrada tendrá un perfil financiero más sólido en comparación con el SES independiente, con una cartera bruta combinada de €9.000 millones (al 31 de diciembre de 2023) que, según el grupo comprador, "respalda la visibilidad del flujo de caja futuro, y un Ebitda ajustado proyectado de €1.800 millones (año finalizado el 31 de diciembre de 2024), lo que demuestra una rentabilidad sólida y un Ebitda ajustado esperado menos CapEx de €800 millones (año finalizado el 31 de diciembre de 2024), lo que respalda los fundamentos recurrentes de generación de efectivo".
La transacción, que está sujeta a autorizaciones y presentaciones regulatorias pertinentes y disposiciones habituales relativas a la cooperación y medidas para buscar esas autorizaciones regulatorias, fue aprobada por unanimidad por la junta directiva de ambas compañías. Los accionistas de Intelsat que poseen aproximadamente el 73% de las acciones ordinarias celebraron acuerdos de apoyo habituales que les exigen votar a favor de la transacción. La adquisición quedaría completada durante la segunda mitad de 2025.
ASPECTOS DESTACADOS DE LA OPERACIÓN SEGÚN SES/INTELSAT
• Ofrece €2.400 millones (VAN) de sinergias (85% de la contraprestación de capital) con un 70% ejecutado dentro de los 3 años posteriores al cierre.
• Amplía las capacidades basadas en satélites de órbitas múltiples, la cartera de espectro y la red terrestre global para atender a los clientes.
• Aumenta los ingresos en segmentos de redes en crecimiento y de alta demanda que representan 60 % de la base de ingresos ampliada.
• Combina inversiones complementarias en innovación espacial, terrestre y de redes para liberar valor y oportunidades futuras.
• Reúne una gran cantidad de talento colectivo, experiencia, conocimientos de ingeniería y capacidades de comercialización.
• La empresa se beneficiará de una cartera bruta de €9.000 millones, unos ingresos de €3.800 millones y un Ebitda ajustado de €1.800 millones.
• El crecimiento del Ebitda ajustado a mediano plazo impulsa las perspectivas futuras de generación de flujo de efectivo libre (FCF).
• Compromiso con métricas de grado de inversión con apalancamiento neto inferior a 3 veces dentro de los 12 a 18 meses posteriores al cierre.
• Compromiso de dividendo anual de 0,50 € por acción A con una base de FCF ampliada que respalda el potencial para aumentos futuros.