Research
Internacional
The Daily
Ago10,2022
Parrot Analytics ha vuelto a poner el foco en la carrera streaming que hoy tiene en pista a las marcas más representativas de la historia del audiovisual mundial y a las de la nueva era de la industria. ¿Qué hay con la demanda de la audiencia y, especialmente, qué hay con la demanda de la audiencia en el caso Disney? ¿Qué ocurriría en EEUU si se combinan Disney+ y Hulu? ¿Qué impacto tendría una unión hipotética entre Paramount Global y NBCUniversal? ¿Cómo está la demanda de franquicias de cada una de las principales plataformas? ¿Cuánto depende Disney de sus franquicias?
EL ANÁLISIS DE PARROT
The Walt Disney Company completa este miércoles una temporada de ganancias de los medios que 'caritativamente' puede describirse como 'mixta'.
Netflix jugó bien el juego de las expectativas y sus acciones parecen haber tocado su piso por ahora; pero no: han bajado aproximadamente un 60% hasta la fecha.
Mientras tanto, Wall Street ha reevaluado las perspectivas de Warner Bros. Discovery y Paramount Global, que están tratando de tener su pastel y comérselo también (en lo que toca a los ingresos de los medios tradicionales y al crecimiento del streaming).
¿Cómo le irá a Disney? El director ejecutivo Bob Chapek, con contrato recién extendido de tres años, está a punto de decírnoslo.
Disney sigue siendo el líder del mercado en muchas medidas clave de la demanda de la audiencia:
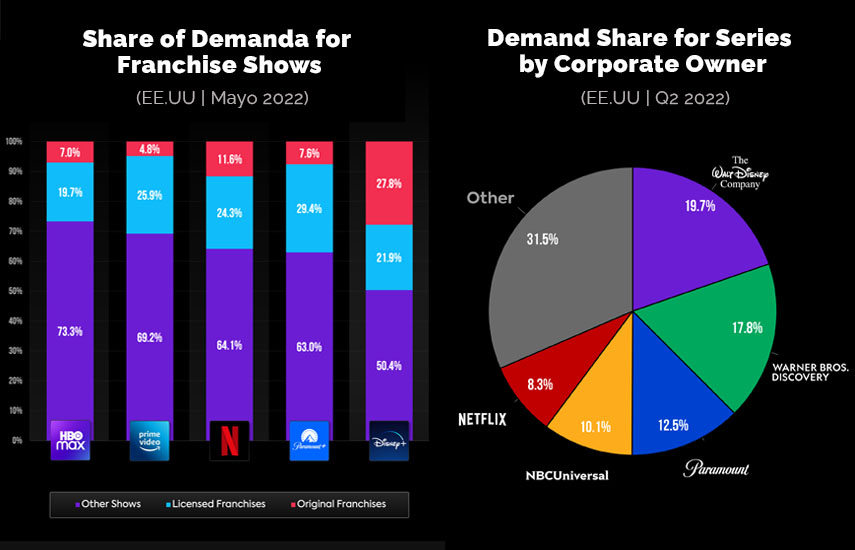
- Disney es el número uno en participación de demanda corporativa de EEUU (19,7 %), aunque su ventaja sobre el segundo lugar es menor que nunca tras la fusión oficial de Warner Bros. Discovery (17,8 %).
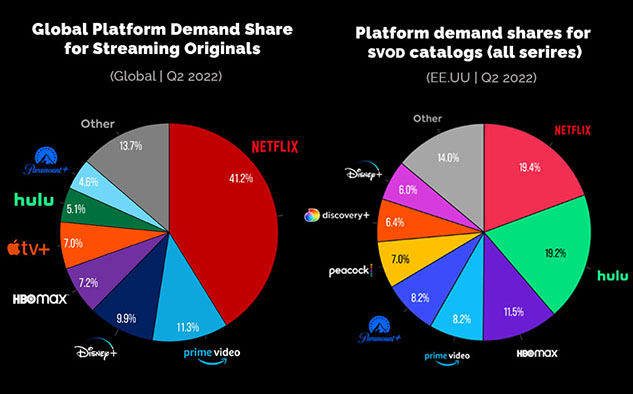
- La cuota de demanda global de Disney+ creció más rápido que cualquier otro servicio en el último trimestre (del 8,8 % al 9,9 %).
- Hulu (19,2 %) está justo detrás de Netflix (19,4 %) en participación de demanda por plataforma, y una combinación teórica de Hulu y Disney+ (25,2 %) superaría con creces a la próxima combinación de HBO Max y Discovery+ (17,9 %) en EEUU en share de demanda por plataforma.
Expuesto todo esto, han comenzado a aparecer algunas grietas en la fachada de transmisión de alto crecimiento de Disney:
- Hace un año, Disney+ tenía cuatro de los cinco originales de streaming más solicitados por la demanda de la audiencia de EEUU en el trimestre de abril a junio. Este último trimestre tuvo dos.
- En una muestra de exceso de confianza, Disney+ programó el debut de Obi-Wan Kenobi directamente contra la cuarta temporada de Stranger Things de Netflix el 27 de mayo. Stranger Things atrajo varias veces más demanda de audiencia que Obi-Wan Kenobi con audiencias globales y estadounidenses.
- Disney+ retrasó la próxima serie de acción en vivo de Star Wars, Andor, del 31 de agosto al 21 de septiembre para evitar competir con los debuts de House of the Dragon de HBO y Lord of the Rings: The Rings of Power de Amazon Prime Video.
- La pérdida de los derechos de streaming de cricket de la Premier League india hará que los números de suscriptores globales de Disney se vean afectados.
La dependencia de Disney+ de las franquicias —especialmente de Marvel y Star Wars— para impulsar las suscripciones es más sólida que nunca. Estas propiedades ayudarán a Disney+ a retener gran parte de su considerable base de suscriptores en el futuro previsible, pero queda por ver cuánto más puede crecer Disney+ sin expandirse más allá de estas dos franquicias.
Si Disney+ busca crecimiento de suscriptores fuera de Marvel y Star Wars, existe una opción potencial interna. Lo que nos lleva a la pregunta más importante para las ambiciones de streaming de Disney: ¿Cuál es el plan para Hulu?
El servicio, incluido FX en Hulu, representó un flujo constante de éxitos críticos con una demanda excepcional (el 2,9% superior de todos los programas) en el último año, como Only Murders in the Building, The Dropout, Dopesick, Reservation Dogs, The Bear, entre otros.
El paquete de Disney es uno de los mejores valores disponibles para los consumidores de streaming de EEUU, pero ¿tendría más sentido que Hulu y Disney+ se integren en la misma aplicación como Discovery+ y HBO Max? La participación minoritaria de Comcast en Hulu complica los planes para eso en el futuro inmediato.
Ahora que Disney+ ya está transmitiendo series de Marvel de Netflix con clasificación R, ¿debería haber menos preocupación por la aparición de programación 'para adultos' de Hulu junto con la tarifa de Disney más tradicionalmente familiar?
La última pregunta dirigida a Chapek y Disney: para crear un verdadero servicio de streaming de cuatro cuadrantes, ¿se necesita a Pam y Tommy junto a Lilo y Stitch ?
Demanda de Franquicias por Plataforma
- Este desglose de la demanda de franquicias muestra cuánto más depende Disney+ de sus franquicias originales, principalmente Star Wars y Marvel, que los otros streamers de las suyas.
- A partir de mayo de 2022, la demanda de la audiencia de franquicias originales representó el 27,8 % de la demanda total de contenido televisivo disponible en Disney+, con mucho, la mayor parte de cualquier otra plataforma importante medida. Netflix fue el segundo más alto con un 11,6%.
- Disney se construye alrededor de franquicias. Sus divisiones de estudio prácticamente operan para construir franquicias desde el principio. Hay planes para secuelas si se satisface la demanda y las ventas de taquilla son altas.
- Esto coincide con las divisiones de productos de consumo y parques temáticos que incorporan esos títulos en sus alineaciones, y los personajes se otorgan con licencia a los desarrolladores de videojuegos para continuar capitalizando la atención.
- La directora de estrategia de Parrot Analytics, Julia Alexander, ofrece un desglose completo de lo que significan las franquicias para Disney y sus competidores.
Share de Demanda Corporativa
- La participación de la demanda corporativa evalúa la viabilidad a largo plazo de las principales empresas de medios a medida que buscan consolidar la disponibilidad de su contenido original exclusivamente en sus propias plataformas.
- Disney todavía ocupa el primer lugar aquí, pero la brecha entre Disney y el segundo lugar es ahora la más cercana que hemos medido, debido directamente a la combinación de los activos de Discovery, Inc. y WarnerMedia.
- La participación corporativa de Disney ha aumentado casi un punto porcentual completo en comparación con hace un año (18,9%). Teniendo en cuenta que la demanda corporativa cambia a un ritmo mucho más lento que los originales y la demanda en la plataforma, este es un aumento significativo. Empero, la participación corporativa de Disney aún está por debajo del 22,1% de hace cuatro años.
- A medida que aumenta la especulación sobre una mayor consolidación de los medios, vale la pena señalar que cualquier combinación hipotética de Warner Bros. Discovery (17,8 %), Paramount Global (12,5 %) y/o NBCUniversal (10,1 %) crearía una empresa que superaría inmediatamente a Disney como la compañía de medios estadounidense dominante por la demanda de televisión multiplataforma.
Share de demanda de originales globales
- Disney+ experimentó el crecimiento de participación de demanda global más alto de cualquier servicio streaming en el último trimestre, pasando del 8,8% al 9,9%.
- La cuota de demanda de originales globales de Disney+ ha crecido un 35,6 % en comparación con hace un año (7,3 %) y un 191 % en comparación con hace dos años (3,4 %).
- Disney+ es uno de un trío de servicios, junto con HBO Max y Apple TV+, que representa prácticamente todas las pérdidas de cuota de demanda global de Netflix en los últimos dos años.
- Desde el Q2 de 2020, el primer trimestre en el que Apple TV+, Disney+ y HBO Max estuvieron disponibles, hasta el Q2 de 2022, esos tres servicios de streaming aumentaron su participación de demanda global combinada del 10,5 % al 24,1 %. Esta ganancia del 13,6% contrasta con la caída del 13,8% de Netflix, del 55% al 41,2%.
- Hulu y Disney+ representarían el 15 % de la participación global de originales streaming si se combinaran en el mismo streamer, lo que los colocaría en un saludable segundo lugar detrás de Netflix.
Share de demanda en la plataforma
- Hulu ha sido consistentemente uno de los dos principales servicios en demanda en la plataforma, debido a su enorme catálogo de bibliotecas.
- Si bien se encuentra en el octavo lugar en la demanda total por plataforma, la participación de Disney+ ha crecido significativamente año tras año, del 4,6 % en el segundo trimestre de 2021 al 6,0 % en el segundo trimestre de 2022.
- Dado que la demanda de originales impulsa la captación de suscriptores, mientras que la demanda de la biblioteca ayuda con la retención, la posición de liderazgo de Hulu en la participación en la plataforma junto con la sólida participación de originales de Disney+, revela que los servicios se complementan bien en términos de construir un modelo SVoD sostenible.
- Un tema importante en la próxima fase del streaming será la consolidación de las plataformas. Los datos compartidos brindan un panorama tempranero de los streamers que podrían ser los líderes del espacio.
- Una combinación de Hulu y Disney+ lideraría el mercado estadounidense en cuota de demanda en plataforma (25,2 %), muy por delante de Netflix (19,4 %). La próxima combinación de HBO Max y Discovery+ estaría en tercer lugar (17,9%).