Research
Internacional
The Daily
Ene15,2023
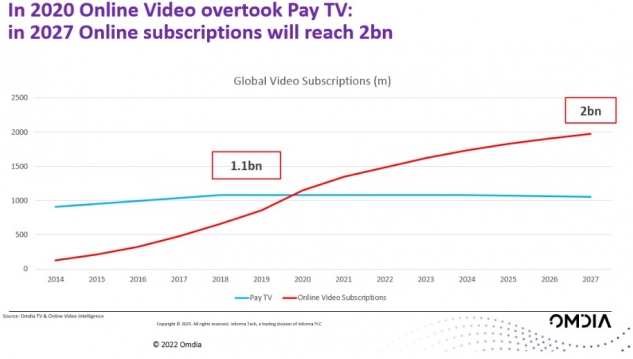
Una nueva estimación desvelada en las últimas horas por la TV & Online Video Intelligence Database, de Omdia, muestra que el número global de suscripciones de video en línea sumó 142 millones de nuevas adiciones netas en 2022, es decir se incrementó 10,7% en el último año medido, de 1.330 millones a fines de 2021 a 1.470 millones a fines de 2022.
En la mayoría de las circunstancias, un rendimiento de crecimiento de dos dígitos para cualquier sector comercial se consideraría muy positivo, pero la cifra está significativamente por debajo de la tasa de crecimiento del 17,2 % registrada en 2021, que, a su vez, estuvo muy por debajo de la tasa de crecimiento anual impulsada por la pandemia de 33,5 %, experimentada en 2020.
EVALUACIÓN DE IMPACTO Y PERSPECTIVA
Además de la desaceleración del crecimiento de las suscripciones, 2022 ha visto algunos contratiempos en la industria. Netflix informó pérdidas de suscripciones en el primer semestre de 2022, algo que parecía casi impensable durante sus muchos años de éxito, con un crecimiento meteórico. Esa noticia generó un escalofrío colectivo en toda la industria, según los investigadores de Omdia.
La propia Netflix reaccionó intensificando sus planes, probados en América Latina, para cobrar a los clientes que deseen compartir detalles de contraseñas con otros hogares. Además, lo más significativo es que el líder del streaming eliminó su política de "sin publicidad" y lanzó nuevos paquetes que incluían publicidad.
Disney+ también está ajustando su modelo de negocios para incluir publicidad, aunque su director ejecutivo, Bob Chapek, perdió su trabajo antes de que ese plan pudiera concretarse. Su despido se debió, al menos en parte, a las fuertes pérdidas financieras que ha estado experimentando Disney+.
Las preocupaciones que han surgido en 2022 también están un poco relacionadas con el desempeño de la televisión de pago tradicional.
Los altos niveles de corte del negocio tradicional en EEUU (principalmente los de la TV paga convencional como el cable, DTH e IPTV) muestran pocas señales de que esté cerca de su techo; más bien todo lo contrario. En otras partes del mundo, el panorama ha sido el de estancamiento de los números de suscripciones a la TV de pago, con pérdidas en algunos países compensadas por ganancias en otros lugares. Ese sigue siendo el caso por ahora, pero el monitoreo sostenido de Omdia del desempeño de más de 500 operadores de televisión paga en todo el mundo, ha encontrado que 2022 es el primer año registrado en el que más operadores informan caídas en el número de suscripciones que crecimiento. Al lanzar sus propios servicios de streaming D2C, los estudios, comprensiblemente, han puesto a pastar su vaca lechera de televisión paga de décadas de antigüedad, y los eventos de 2022 han proporcionado un claro recordatorio de que sus negocios D2C deben comenzar a generar rentabilidad.
Las adiciones netas en línea nunca alcanzarán los niveles de 2020, pero 2023 promete igualar el 50 % de esas adiciones netas, aseguran los investigadores de Omdia.
"Estaba claro que después de un auge en 2020 y 2021 el crecimiento de las suscripciones se enfriaría en 2022, pero la buena noticia es que el video en línea sigue creciendo y predecimos más de 100 millones de nuevas incorporaciones este año", destacaron en la investgadora.